Əli Allahverdov - VM Consulting MMC
Əli Allahverdov: Vergi dəyişikliklərini yalnız cərimə, artım və güzəşt kimi dəyərləndirmək olmaz

Vergi qanunvericiliyindəki yeniliklər sahibkarlar və işçilər üçün müxtəlif suallar yaradır. Bu dəyişikliklərə necə yanaşmaq lazımdır? Azərbaycan Müjdələrinin mövzu ilə bağlı suallarını vergi, mühasibat və audit sahələri üzrə konsaltinq xidmətləri göstərən “VM Consulting” MMC şirkətinin rəhbəri Əli Allahverdov cavablandırır.

— Əli müəllim, öncə sizinlə tanış olaq. Zəhmət olmasa, özünüz və peşəkar fəaliyyətinizlə bağlı danışın.

— Mən Əli Allahverdov, “VM Consulting” MMC-nin rəhbəriyəm. Azərbaycan Dövlət İqtisad Universitetində mühasibat uçotu və audit ixtisası üzrə bakalavr və magistr təhsili almışam. Peşəkar fəaliyyətim mühasibat, vergi və audit sahələri ilə bağlıdır.

İşimizdə əsas məqsədimiz sahibkarın maliyyə durumunu düzgün görməsinə və qərarlarını etibarlı məlumatlar əsasında verməsində kömək etməkdir. Düzgün uçot həm qanunvericiliyin tələbidir, həm də biznesin idarə olunması üçün önəmli vasitədir.

— “VM Consulting” hansı xidmətləri göstərir?

— Əsas fəaliyyət istiqamətlərimiz mühasibat və vergi uçotu, kadr uçotu və konsaltinq xidmətləridir. Mühasibat əməliyyatlarının uçotu, vergi hesablamaları və hesabatları, əməkhaqqının hesablanması və kadr sənədləşməsi üzrə müəssisələrə dəstək göstəririk. Xidmət istiqamətlərimizə audit, hüquqi dəstək və tədris də daxildir.

Bizim yanaşmamız hər müəssisənin fəaliyyətini və ehtiyaclarını ayrıca nəzərə almaqdır. Sahibkar hansı öhdəliklərinin olduğunu, hansı güzəştlərdən istifadə edə biləcəyini və hansı əməliyyatların risk yaratdığını aydın bilməlidir.

— Azərbaycanda yeni vergi güzəştləri və məsuliyyət tədbirləri gündəmə gəlir. Bu dəyişiklikləri necə dəyərləndirirsiniz?

— Azərbaycan iqtisadiyyatı sürətlə inkişaf edir. Eyni zamanda bütün dünyada iqtisadiyyat, texnologiyalar və biznes modelləri dəyişir. Yeni fəaliyyət sahələri, gəlir mənbələri və iş formaları yaranır. Bu proseslər qanunvericiliyin də yenilənməsinə zərurət yaradır.

Ancaq yeniliklərə yalnız “cərimə nə qədər artdı?” və ya “nə qədər güzəşt olacaq?” sualları ilə yanaşmaq yetərli deyil. Dəyişikliyin məqsədini, kimləri əhatə etdiyini və praktikada hansı nəticəni yaradacağını araşdırmaq gərəkdir.

Məsələn, güzəştin iqtisadiyyata əlavə fəaliyyət gətirib-gətirmədiyi, məsuliyyət tədbirinin isə pozuntuların qarşısını nə dərəcədə aldığı dəyərləndirilməlidir. Sahibkarın və işçinin üzərinə düşən yük də həmin təhlilin bir hissəsidir. Buna görə hər yeniliyə avtomatik müsbət və ya mənfi qiymət vermək düzgün olmaz.

— Konkret nümunə götürək: 2027-ci ildən əməkhaqqı üzrə gəlir vergisinin növbəti artımı nəzərdə tutulur. Bu, işçilər və sahibkarlar üçün nə deməkdir?

— Əvvəlcə əhatə dairəsini dəqiqləşdirək: söhbət neft-qaz sahəsində fəaliyyəti olmayan, qeyri-dövlət sektoruna aid işəgötürənlərdə çalışan şəxslərdən gedir.

2019-cu ildən tətbiq edilən yeddiillik güzəşt dövründən sonra 2026-cı ildən mərhələli vergitutmaya keçilib. Vergi tutulan aylıq gəlirin 2500 manatadək olan hissəsi üzrə dərəcə 2026-cı ildə 3 faiz, 2027-ci ildə 5 faiz, 2028-ci ildən isə 7 faizdir. Aylıq gəliri 2500 manatadək olan işçilər üçün 200 manatlıq azadolma da saxlanılır.

Məsələn, əsas iş yerində aylıq 1500 manat əməkhaqqı alan işçinin gəlir vergisi 2026-cı ildə 39 manat, 2027-ci ildə 65 manat, 2028-ci ildə isə 91 manat olur. Bunlar yalnız gəlir vergisi üzrə məbləğlərdir.

İşçinin gəlirindən tutulan məbləğin artması onun üçün real maliyyə təsiridir. Sahibkar baxımından isə əmək müqaviləsində razılaşdırılan maaşın şərtləri və əməkhaqqı büdcəsi nəzərdən keçirilməlidir. Dəyişikliklərin daha geniş nəticəsini dəyərləndirmək üçün məşğulluğa, əməkhaqlarının rəsmiləşdirilməsinə və biznesin xərclərinə təsiri də araşdırılmalıdır.

— Əli bəy, 2027-ci ildə fiziki və hüquqi şəxslər vergi hesabatları ilə bağlı nələrə diqqət etməlidirlər?

— İlk növbədə, hər bir vergi ödəyicisi öz fəaliyyətinə və vergitutma rejiminə uyğun hesabat öhdəliklərini dəqiqləşdirməlidir. Fiziki və hüquqi şəxslərin öhdəlikləri fərqlənə bilər. Uçotun düzgün aparılması, sənədlərin vaxtında hazırlanması və hesabatların müəyyən edilmiş müddətlərdə təqdim edilməsi əsas diqqət tələb edən məsələlərdir.

İlin başlanğıcından vergi sahəsində dəyişikliklər gözlənilir. Buna görə sahibkarlar həmin dəyişikliklərin onların fəaliyyətinə, vergi hesablamalarına və hesabatlarına necə təsir edəcəyini əvvəlcədən öyrənməlidirlər.

Bizim sosial şəbəkə səhifələrimizi və VMConsulting.az saytını izləyin. 2027-ci il üzrə qəbul edilən dəyişiklikləri, onların açıqlamalarını və praktik nümunələrini yayımlayacağıq. Məqsədimiz həm fiziki, həm də hüquqi şəxslərin yenilikləri vaxtında başa düşməsinə və düzgün tətbiq etməsinə kömək etməkdir.
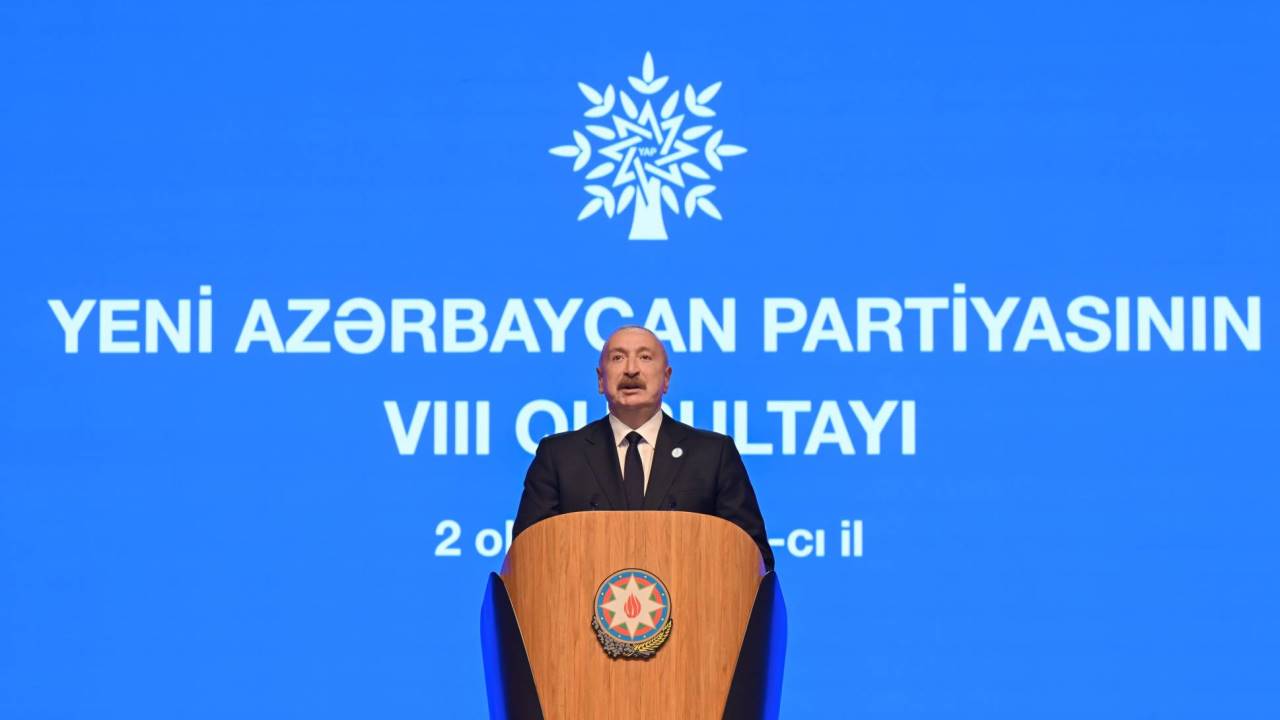
Prezident İlham Əliyev VIII YAP Qurultayında
Prezident: Gələn il minimum əməkhaqqı, pensiyalar, sosial müavinətlər qaldırılacaq

Azərbaycanda gələn il minimum əməkhaqqının, pensiyaların və sosial müavinətlərin artırılması nəzərdə tutulur.

VM Consulting MMC xəbər verir ki, Prezident İlham Əliyev bu barədə oktyabrın 2-də Bakıda, Heydər Əliyev Mərkəzində keçirilən Yeni Azərbaycan Partiyasının (YAP) VIII Qurultayında çıxışı zamanı bildirib.

Dövlət başçısı bununla bağlı artıq göstəriş verildiyini açıqlayıb:

“Artıq göstəriş verildi, gələn il minimum əməkhaqqı qaldırılacaq, pensiyalar qaldırılacaq, sosial müavinətlər qaldırılacaq”.

Prezident bu istiqamətdə həyata keçirilən siyasətin əhalinin rifahının yüksəldilməsinə xidmət etdiyini vurğulayıb:

“Biz bu siyasəti müntəzəm aparırıq ki, Azərbaycan xalqının rifahı ildən-ilə yaxşılaşsın”.

İlham Əliyev sosial rifahın yaxşılaşdırılması üçün iqtisadi inkişafın vacibliyini də qeyd edib və Azərbaycanın ümumi iqtisadi potensialının kifayət qədər güclü olduğunu bildirib.

Mənbə: Azərbaycan Respublikası Prezidentinin rəsmi internet səhifəsi.

2027-ci ildə gəlir vergisi Maaşdan tutulacaq yeni məbləğlər
2027-ci ildə gəlir vergisi: Maaşdan tutulacaq yeni məbləğlər

2027-ci il yanvarın 1-dən neft-qaz sahəsində fəaliyyəti olmayan və qeyri-dövlət sektoruna aid işəgötürənlərdə çalışan fiziki şəxslərin muzdlu işdən əldə etdikləri gəlirlər üzrə gəlir vergisinin dərəcələri dəyişəcək.

Gəlir vergisi nədir? Gəlir vergisi fiziki şəxslərin əldə etdiyi müəyyən gəlirlərdən dövlət büdcəsinə ödənilən vergi növüdür. Əməkhaqqından tutulan gəlir vergisinin hesablanması isə şəxsin vergi tutulan aylıq gəlirinin məbləğindən asılıdır.

Azərbaycan Respublikasının Vergi Məcəlləsində nəzərdə tutulan mərhələli dəyişikliklərə uyğun olaraq, 2027-ci ildən gəlir vergisi üzrə yeni dərəcələr tətbiq olunacaq. İndi 2026-cı il üçün 2 500 manatadək vergi tutulan aylıq gəlirə 3 faiz dərəcə tətbiq edilir. 2027-ci ildən bu göstərici 5 faizə yüksələcək.

2027-ci ildən gəlir vergisi necə hesablanacaq?

2027-ci il yanvarın 1-dən başlayaraq 2028-ci il yanvarın 1-dək aşağıdakı dərəcələr tətbiq ediləcək:

Vergi tutulan aylıq gəlirGəlir vergisi
2 500 manatadək5%
2 500–8 000 manat125 manat + 2 500 manatdan yuxarı hissənin 10%-i
8 000 manatdan çox675 manat + 8 000 manatdan yuxarı hissənin 14%-i

Məsələn, vergi tutulan aylıq gəliri 2 000 manat olan şəxsin gəlir vergisi 100 manat təşkil edəcək. 3 000 manat vergi tutulan gəlir üçün isə hesablanma 125 manat + 2 500 manatdan yuxarı olan 500 manatın 10 faizi, yəni 175 manat olacaq.

Burada nəzərə alınmalı önəmli məqam budur ki, işçinin aylıq gəliri 2 500 manatadək olduqda həmin gəlirin 200 manatlıq hissəsinə tətbiq olunan gəlir vergisi güzəşti qüvvədə qalır.

8 000 manatdan yuxarı gəlirlər vergiyə necə cəlb olunacaq?

Aylıq vergi tutulan gəlir 8 000 manatdan çox olduqda gəlir vergisi 675 manat + 8 000 manatdan yuxarı olan hissənin 14 faizi əsasında hesablanacaq. Məsələn, vergi tutulan aylıq gəlir 10 000 manatdırsa, hesablanacaq gəlir vergisi 675 manat + 2 000 manatın 14 faizi, yəni 955 manat olacaq.

Vergi dərəcələri 2028-ci ildə də dəyişəcək

Dəyişiklik yalnız 2027-ci illə məhdudlaşmır. 2028-ci il yanvarın 1-dən başlayaraq 2 500 manatadək vergi tutulan aylıq gəlirlər üçün dərəcə 7 faizə yüksələcək. 2 500–8 000 manat aralığında gəlirlər üzrə vergi 175 manat + 2 500 manatdan yuxarı hissənin 10 faizi, 8 000 manatdan yuxarı gəlirlər üzrə isə 725 manat + 8 000 manatdan yuxarı hissənin 14 faizi olacaq.

Beləliklə, gəlir vergisinin dərəcələri mərhələli şəkildə dəyişir: 2026-cı ildə 2 500 manatadək vergi tutulan gəlirlər üçün 3 faiz, 2027-ci ildə 5 faiz, 2028-ci ildən isə 7 faiz tətbiq ediləcək.

Onu da vurğulayaq ki, bu qaydalar bütün əməkhaqqı alan şəxslərə eyni şəkildə şamil olunmur. Tətbiq dairəsi işəgötürənin fəaliyyət sahəsi və sektoruna, həmçinin Vergi Məcəlləsində müəyyən edilmiş başqa şərtlərə bağlıdır.

Bakı, Azərbaycan 2026
2026-cı ilin fevralında AR Əmək Məcəlləsinə edilmiş dəyişikliklər

Azərbaycan Respublikasının əmək qanunvericiliyi 2026-cı ilin fevral ayında önəmli yeniliklərlə təkmilləşdirilmişdir. Azərbaycan Respublikası Prezidentinin 24 fevral 2026-cı il tarixli fərmanı ilə Əmək Məcəlləsində dəyişiklik edilməsi haqqında qanun tətbiq olunmağa başlamışdır. Bu dəyişikliklər həm işəgötürənlərin öhdəliklərini, həm də işçilərin hüquqlarının müdafiəsini yeni müstəviyə daşıyır.

Fevral islahatları işəgötürənlər üçün nə deməkdir?

Yeni qanunvericilik aktları əmək münasibətlərinin rəqəmsallaşması və idarəetmənin optimallaşdırılmasını hədəfləyir. İşəgötürənlər üçün bu dəyişikliklər daxili intizam qaydalarının və əmək müqavilələrinin yenidən gözdən keçirilməsini zəruri edir. Qanunvericiliyin tələblərinə vaxtında uyğunlaşmamaq ciddi inzibati xətalar və maliyyə sanksiyaları ilə nəticələnə bilər.

Əmək qanunvericiliyindəki yeni tələblər barədə ən çox verilən suallar

İş dünyası üçün fevral ayında qəbul edilmiş qərarlar bir sıra suallar doğurur. Özəlliklə kadr uçotunun aparılması və hərbi çağırış dövründə işçilərin hüquqları diqqət mərkəzindədir.

İşəgötürənlər kadr sənədləşməsində nələrə diqqət etməlidir?

2026-cı ilin fevral islahatları əmək müqavilələrinin şərtlərinin və iş vaxtının uçotunun daha dəqiq aparılmasını tələb edir. Hər bir işəgötürən öz müəssisəsində kadr uçotu sistemini yeni fərmanların tələblərinə uyğunlaşdırmalıdır. Bu prosesdə hər hansı bir boşluq gələcəkdə əmək mübahisələrinə səbəb ola bilər.

Hərbi çağırış zamanı əmək münasibətləri necə tənzimlənir?

Mənbəyə görə, 2026-cı ilin aprel ayında növbəti hərbi çağırış nəzərdə tutulur. Bu, işəgötürənlərdən hərbi xidmətə yollanan işçilərin iş yerlərinin və vəzifələrinin saxlanılması ilə bağlı qanunvericilik tələblərinə ciddi əməl etməyi tələb edir. Fevral ayında imzalanan fərmanlar bu keçid dövrlərində sənədləşmənin düzgün aparılmasını daha da önəmli edir.

VM Consulting ilə kadr risklərinizi idarə edin

Əmək qanunvericiliyindəki sürətli dəyişikliklər fonunda müəssisələrin peşəkar dəstəyə ehtiyacı artır. “VM Consulting” MMC olaraq biz, müştərilərimizə yüksək səviyyəli kadr uçotu və HR audit xidmətləri təqdim edirik. Bizim xidmətlərimizə daxildir:

• Əmək müqavilələrinin yeni qanunvericiliyə (13 fevral 2026-cı il tarixli qanun daxil olmaqla) uyğunlaşdırılması.

• Kadr sənədləşməsinin auditi və mövcud risklərin aşkar edilməsi.

• Əmək Məcəlləsinin tələblərinə əsasən daxili intizam qaydalarının hazırlanması.

Peşəkar komandamız sizi qanunvericilikdəki ən son yeniliklərdən xəbərdar edir və biznesinizin hüquqi dayanıqlığını təmin edir.

Nəticə: Gələcəyə peşəkar addımlarla

2026-cı ilin fevral dəyişiklikləri Azərbaycanın əmək bazarında şəffaflığın artırılması üçün atılan önəmli addımdır. Sahibkar olaraq bu dəyişiklikləri düzgün tətbiq etmək həm nüfuzunuzu qoruyur, həm də biznesinizi cərimələrdən sığortalayır.

“Vergi & Mühasibat Consulting” MMC (VM Consulting) hər zaman yanınızdadır. Bizim ekspertlərimiz qanunvericilikdəki hər bir detalı sizin üçün təhlil edir və ən optimal həlləri təklif edir.

Bizimlə əlaqə saxlayın:

  • Ofis ünvanı: Bakı ş., Əhməd Rəcəbli küç., 1/25
  • Telefon/WhatsApp: (051) 775-52-25
  • E-poçt: [email protected]

VM Consulting – Siz rəhbərlik edirsiz, biz yerinə yetiririk!

Prezident İlham Əliyev
Prezident Vergi, Bank və Gömrük Qanunlarına Yeni Dəyişiklikləri Təsdiqlədi

Prezident İlham Əliyev Azərbaycan Respublikasının Vergi Məcəlləsində, “Banklar haqqında” və “Gömrük tarifi haqqında” Azərbaycan Respublikasının qanunlarında dəyişiklik edilməsi barədə Azərbaycan Respublikasının Qanununu təsdiqlədi.

2026-cı ildən etibarən Azərbaycan Respublikasının Vergi Məcəlləsinə və sosial sığorta qanunvericiliyinə edilən köklü dəyişikliklər vergi sisteminin şəffaflaşdırılması, kölgə iqtisadiyyatının azaldılması və büdcə dayanıqlığının artırılması məqsədi daşıyır.

Bu islahatlar iqtisadiyyatın demək olar ki, bütün sahələrini və vergi ödəyicilərinin hər bir kateqoriyasını əhatə edir. Gəlin dəyişikliklərin nədən ibarət olması ilə bağlı əsas məqamları aşağıda araşdıraq:

1. Muzdlu işçilər üçün Gəlir Vergisi və Məcburi Dövlət Sosial Sığorta (MDSS)

• Mərhələli keçid: Qeyri-neft-qaz özəl sektorunda çalışan və aylıq gəliri 2500 manata qədər olan şəxslər üçün gəlir vergisi dərəcəsi 2026-cı ildə 3% müəyyən edilir. Bu dərəcə 2027-ci ildə 5%-ə, 2028-ci ildə isə 7%-ə qaldırılacaqdır.

• Yeni MDSS dərəcələri: Gəliri 200 manatadək olanlar üçün işçidən 3%, işəgötürəndən 22% tutulur. 200–8000 manat arası gəlirlərdə işçidən 6 manat + 200 manatdan yuxarı hissənin 10%-i, işəgötürəndən isə 44 manat + 200 manatdan yuxarı hissənin 15%-i miqdarında sosial sığorta haqqı ödənilir.

2. Fərdi sahibkarlar üçün yeni sosial sığorta modeli

• Dövriyyəyə uyğun öhdəlik: Bütün fərdi sahibkarlar üçün MDSS haqqı dövriyyənin 2%-i miqdarında müəyyən edilir.

• Limitlər: Aylıq ödəniş minimum 60 manatdan (minimum əməkhaqqının 15%-i) az, 400 manatdan (minimum əməkhaqqının 1 misli) çox olmamalıdır.

• Sərbəst peşə sahibləri: Bərbər, dərzi, pinəçi kimi fəaliyyətlərlə məşğul olanlar minimum əməkhaqqının 5%-i (20 manat), toylarda xidmət göstərən aparıcı və musiqiçilər isə 8%-i (32 manat) miqdarında sabit MDSS ödəyəcəklər.

3. Aksiz vergiləri və rüsumlarda artımlar

• Mobil telefonlar: Şəxsi istifadə üçün gətirilən cihazlardan (təqvim ili boyunca 1 ədəd istisna olmaqla) hər ədəd üçün 20 manat aksiz tutulacaqdır.

• Köhnə avtomobillər: İstehsal tarixi 7 ildən artıq olan avtomobillərin idxalında yüksəldici əmsallar tətbiq edilir: benzin mühərriklər üçün 1,5, dizel mühərriklər üçün 2,0.

• Başqa mallar: Tütün məmulatları (siqaretlər 1000 ədəd üçün 55 manat), energetik içkilər (litri 3,3 manat) və alkoqollu içkilər üzrə aksiz dərəcələri artırılmışdır. Kvadrisikllər üçün mühərrik həcminin hər kubsantimetrinə görə 0,5 manat aksiz tətbiq edilir.

4. Xidmət sahələri və ƏDV güzəştləri

• İctimai iaşə: Nağdsız dövriyyəni təşviq etmək üçün POS-terminal vasitəsilə aparılan ödəmələrin 50%-i ƏDV tutulan dövriyyədən çıxılır. Həmçinin, bu sektor üçün sadələşdirilmiş vergi dərəcəsi nağdsız dövriyyə üzrə 8%-dən 6%-ə endirilir.

• “ƏDV geri al”: Bərbərxana, gözəllik salonu və kosmetoloji mərkəzlərdə göstərilən xidmətlər üzrə bu mexanizm yenidən tətbiq olunur.

• Yerli istehsal: Azərbaycanda istehsal olunan yük avtomobillərinin satışı və ehtiyat hissələrinin idxalı 7 il müddətinə ƏDV-dən azad edilir.

5. Naxçıvan Muxtar Respublikası üçün xüsusi rejim

• Naxçıvan rezidentləri üçün işğaldan azad edilmiş ərazilərlə eyni vergi rejimi tətbiq edilir. 2026-cı ildən başlayaraq 10 il müddətinə mənfəət, əmlak, torpaq və sadələşdirilmiş vergidən, habelə dividend gəlirləri üzrə vergidən azadolmalar nəzərdə tutulur.

6. Vergi nəzarəti və sanksiyaların sərtləşdirilməsi

• Qanunsuz sahibkarlıq: Vergi uçotuna alınmadan fəaliyyət göstərməyə görə maliyyə sanksiyası 5 dəfə artırılaraq 40 manatdan 200 manata qaldırılmışdır.

• Üfüqi monitorinq: Elektron audit ləğv edilir və yerinə iri/orta sahibkarlar üçün vergi orqanı ilə şəffaf əməkdaşlığa əsaslanan üfüqi monitorinq sistemi gətirilir.

• Kirayə gəlirləri: Fiziki şəxslərin yaşayış sahələrini kirayə verməsindən əldə olunan gəlir vergisi dərəcəsi 14%-dən 10%-ə endirilmişdir.

7. Başqa önəmli dəyişikliklər

• Yol vergisi: Benzin, dizel və maye qazın hər litri üçün 0,07 manat müəyyən edilmişdir.

• İcbari Tibbi Sığorta (İTS): Qeyri-formal işləyən şəxslər üçün aylıq 16 manat sığorta haqqı müəyyən edilmişdir.

• Pensiya yaşı: 2026-cı ildən etibarən kişi və qadınların pensiya yaşı bərabərləşdirilərək 65 yaş müəyyən olunur.

Bu geniş dəyişikliklər dövründə maliyyə risklərini düzgün idarə etmək üçün “VM Consulting” MMC-nin peşəkar vergi, mühasibat və konsaltinq xidmətlərindən yararlana bilərsiniz. Ekspertlərimiz qanunvericiliyin tələblərinə uyğunlaşmağınızda və cərimələrdən yayınmağınızda sizə tam dəstək olacaqlar.

2026-cı ildə ictimai iaşə sektorunda nağdsız dövriyyə güzəşti

Azərbaycanda vergi sisteminin şəffaflaşdırılması istiqamətində növbəti addımlar atılır. 2026-cı ildən etibarən tətbiq olunacaq yeniliklər ictimai iaşə sektoruna birbaşa təsir edəcək. Dövlət nağdsız ödənişləri təşviq etmək üçün sahibkarlara geniş imkanlar yaradır. Bu islahatların mərkəzində isə Nağdsız Dövriyyə Güzəşti dayanır.

Yeni vergi güzəştləri nə vaxtdan qüvvəyə minir?

2026-cı il yanvarın 1-dən etibarən ictimai iaşə fəaliyyəti ilə məşğul olanlar üçün 3 illik vergi güzəşti dövrü başlayır. Bu güzəştlər həm ƏDV, həm də sadələşdirilmiş vergi ödəyicilərini əhatə edir. Məqsəd kölgə iqtisadiyyatını azaltmaq və sektorda rəqabətliliyi gücləndirməkdir.

İctimai iaşə obyektləri üçün hansı maliyyə üstünlükləri nəzərdə tutulur?

Bu yeniliklər sahibkarların vergi yükünü əhəmiyyətli dərəcədə azaldacaq. Özəlliklə nağdsız dövriyyənin payı artdıqca qazanılan vəsait daha da çoxalacaq.

POS-terminal dövriyyəsi ƏDV öhdəliyinə necə təsir edir?

Yeni qaydalara görə, əhaliyə göstərilən xidmətlər üzrə nağdsız qaydada POS-terminal vasitəsilə aparılan ödəmələrin 50 faizi vergi tutulan ümumi dövriyyədən çıxılır. Bu güzəşt 2026-cı ilin əvvəlindən başlayaraq 3 il müddətində qüvvədə olacaq. Beləliklə, sahibkar yalnız nağdsız dövriyyəsinin yarısı üçün ƏDV hesablamalı olacaq.

Bundan başqa, ƏDV məbləğinin azaldılmasından əldə edilən gəlirlər həm fiziki, həm də hüquqi şəxslər üçün gəlir (mənfəət) vergisindən azad edilmişdir.

VM Consulting ilə vergi uçotunuzu peşəkarlara həvalə edin

Bu çətin güzəşt mexanizmlərindən düzgün yararlanmaq üçün dəqiq mühasibat uçotunun aparılması önəmli şərtdir. “VM Consulting” MMC olaraq biz sizə mühasibat uçotunun 1C 8.3 proqramında qanunvericiliyə uyğun qurulması xidmətini təklif edirik. Peşəkar komandamız vergi bəyannamələrinin hazırlanması və vergi planlaşdırılması sahəsində sizə tam dəstək verir. Bizimlə çalışmaqla siz həm güzəştlərdən maksimum istifadə edir, həm də cərimə risklərini minimuma endirirsiniz.

Nağdsız Dövriyyə Güzəşti haqqında tez-tez verilən suallar

Sadələşdirilmiş vergi dərəcəsi nə qədər endirilir?

İctimai iaşə sektorunda nağdsız dövriyyə üzrə sadələşdirilmiş vergi dərəcəsi 8 faizdən 6 faizə endirilir. Bu güzəşt də 2026-cı il yanvarın 1-dən etibarən 3 il müddətində tətbiq olunacaq. Ancaq çox önəmli bir şərt var: nağdsız ödəmələr nəzarət-kassa aparatına vahid əməliyyat sistemində inteqrasiya edilmiş POS-terminal vasitəsilə aparılmalıdır.

Güzəştin tətbiqi üçün hansı texniki tələblər var?

Sahibkarlar mütləq şəkildə avtomatlaşdırılmış uçot sisteminə malik olmalıdırlar. POS-terminalların kassa aparatları ilə inteqrasiyası mütləqdir. Bu sistem təkcə vergi güzəşti üçün deyil, həm də daxili nəzarətin gücləndirilməsi üçün vacibdir.

Bu dəyişikliklərdən gözlənilən nəticələr nədir?

Dövlət bu addımlarla nağdsız əməliyyatların payını artırmağı hədəfləyir. Vergi bazasının real genişlənməsi və bazarda şəffaflığın artması əsas hədəflərdəndir. Sahibkarlar üçün isə bu, maya dəyərinin azalması və maliyyə dayanıqlığının artması deməkdir.

VM Consulting ilə gələcəyə hazır olun

2026-cı ilin böyük vergi islahatları dövründə yanınızda etibarlı tərəfdaşın olması vacibdir. “Vergi & Mühasibat Consulting” MMC (VM Consulting) sizə vergi, mühasibat və konsaltinq sahəsində kompleks həllər təqdim edir.

Bizim mütəxəssislər qanunvericilikdəki ən son dəyişiklikləri daim izləyir və dərhal tətbiq edirlər. Nağdsız dövriyyə güzəşti kimi imkanlardan vaxtında və düzgün yararlanmaq üçün bizə müraciət edin. Biz sizin maliyyə hesabatlarınızın doğruluğunu və şəffaflığını təmin edirik.

Qanunsuz Sahibkarlıq: 2026-cı ildə cərimələr 5 dəfə artır

2026-cı ildən etibarən Azərbaycan Respublikasının Vergi Məcəlləsinə və sosial sığorta qanunvericiliyinə edilən önəmli dəyişikliklər, vergi sisteminin daha şəffaf hala gətirilməsi və kölgə iqtisadiyyatının azaldılması məqsədini daşıyır. Bu islahatların ən diqqətçəkən məqamlarından biri də vergi nəzarəti tədbirlərinin sərtləşdirilməsi və maliyyə sanksiyalarının artırılmasıdır.

Uçota alınmamağa görə sanksiya 40 manatdan 200 manata qalxır

Yeni qaydalara görə, vergi uçotuna alınmadan qanunsuz sahibkarlıq fəaliyyəti ilə məşğul olan şəxslərə qarşı tətbiq edilən maliyyə sanksiyalarında ciddi artım nəzərdə tutulur. Əvvəllər bu pozuntuya görə cərimə 40 manat idisə, 2026-cı il yanvarın 1-dən bu məbləğ 5 dəfə artırılaraq 200 manat səviyyəsində müəyyən edilmişdir. Bu dəyişiklik həm fiziki şəxslərə, həm də sahibkarlıq fəaliyyəti ilə məşğul olan digər vergi ödəyicilərinə birbaşa təsir göstərəcək.

2026-cı il vergi dəyişiklikləri sahibkarlar üçün nə ifadə edir?

Bu dəyişikliklərin əsas hədəfi dövlət büdcəsinin dayanıqlığını artırmaq və sahibkarları qanuni müstəvidə fəaliyyət göstərməyə təşviq etməkdir. Ancaq bu, həm də o deməkdir ki, uçota alınma qaydalarına və bəyanetmə müddətlərinə əməl etməyən vergi ödəyiciləri daha böyük maliyyə itkiləri ilə üzləşəcəklər.

Qanunsuz sahibkarlıq risklərindən necə qorunmaq olar?

Cərimə risklərini minimuma endirməyin yeganə yolu fəaliyyətə başlamazdan öncə qanunvericiliyə uyğun olaraq vergi orqanlarında uçota alınmaq və vergi öhdəliklərini düzgün planlamaqdır. “VM Consulting” MMC olaraq biz, sahibkarlara vergi uçotunun qurulması, VÖEN-in alınması və fəaliyyətin onlayn bərpası kimi bir çox agent xidmətləri təklif edirik. Peşəkar komandamız müəssisənin əməliyyatlarının vergi qanunvericiliyinə uyğunluğunu yoxlayaraq sizi gözlənilməz sanksiyalardan sığortalayır.

Uçota alınma və maliyyə sanksiyaları haqqında bilməli olduğunuz əsas suallar

Vergi uçotuna alınmaq üçün ərizə verilməməsinin nəticəsi nədir?

Məcəllənin uyğun maddəsində göstərilən müddətdə uçota alınmaq üçün müraciət etməyən şəxslər üçün 200 manat məbləğində birbaşa maliyyə sanksiyası müəyyən edilmişdir. Bu sanksiya yalnız fəaliyyətin gizlədilməsi deyil, həm də inzibati gecikmələrə görə tətbiq oluna bilər.

Könüllü açıqlama nədir və cərimədən xilas edirmi?

Könüllü açıqlama – vergi ödəyicisinin yoxlama və ya üfüqi monitorinq zamanı aşkar edilməyən vergi öhdəliklərini öz istəyi ilə bəyan etməsidir. Bu mexanizm vergi orqanı ilə etimada əsaslanan münasibətlərin qurulmasına və müəyyən hallarda maliyyə risklərinin idarə olunmasına kömək edir.

VM Consulting ilə maliyyə dayanıqlığınızı qoruyun

Yeni qanunvericilik dövründə dəyişiklikləri öncədən öyrənmək və maliyyə planlamasını buna uyğunlaşdırmaq hər bir sahibkar üçün vacibdir. “Vergi & Mühasibat Consulting” MMC (VM Consulting) yüksək səviyyəli mühasibat uçotu, kadr uçotu, audit və genişmiqyaslı konsaltinq xidmətləri ilə hər zaman yanınızdadır.

Bizim mütəxəssislər qanunvericiliyin ən son yenilikləri ilə bağlı daim təkmilləşirlər və bu bilikləri sizin biznesinizin inkişafı üçün tətbiq edirlər. Məqsədimiz — cərimə risklərini azaltmaq və maliyyə dayanıqlığınızı qorumaqdır. Əgər siz də cərimələrdən uzaq durmaq və biznesinizi qanunvericiliyin tələblərinə tam uyğun şəkildə idarə etmək istəyirsinizsə, VM Consulting-in peşəkar dəstəyinə güvənə bilərsiniz.

Paytaxt Bakı şəhəri, 2026-cı il
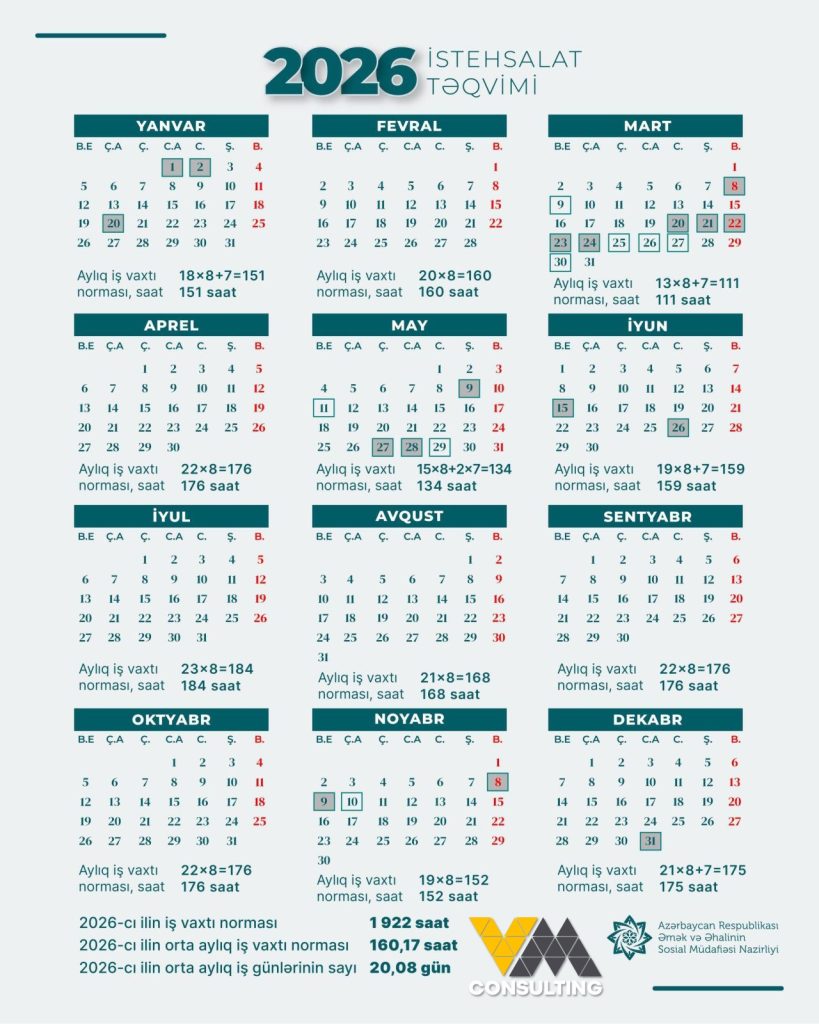
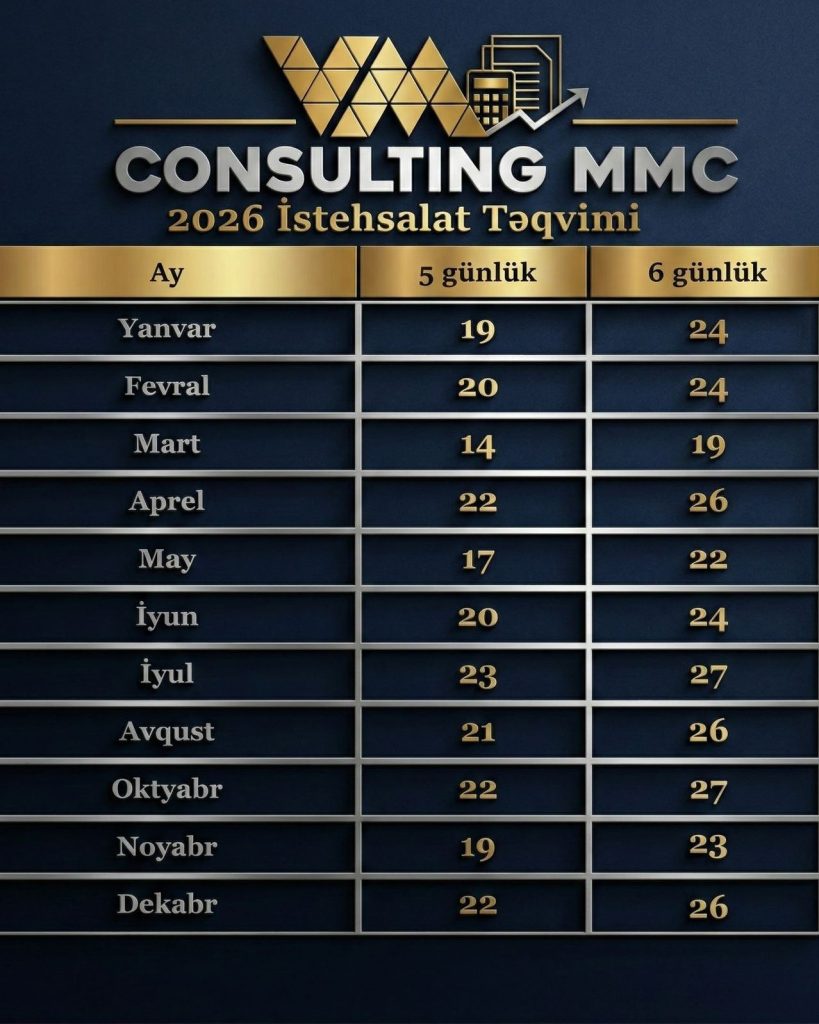
2026-cı il iş vaxtı norması və istehsalat təqvimi

Azərbaycan Respublikası Əmək və Əhalinin Sosial Müdafiəsi Nazirliyi Kollegiyasının 11 dekabr 2025-ci il tarixli qərarı ilə 2026-cı il üçün iş vaxtı norması və istehsalat təqvimi təsdiq edilib. 2026-cı il üçün iş vaxtı normasına uyğun olaraq bu ilin aşağıdakı günləri iş günü deyil:

1, 2 yanvar – Yeni il bayramı;
20 Yanvar – Ümumxalq hüzn günü;
8 Mart – Qadınlar günü;
20, 21, 22, 23, 24 mart – Novruz bayramı;
20, 21 mart – Ramazan bayramı;
9 May – Faşizm üzərində qələbə günü;
27, 28 may – Qurban bayramı;
28 May – Müstəqillik Günü;
15 İyun – Azərbaycan xalqının milli qurtuluş günü;
26 İyun – Azərbaycan Respublikasının Silahlı Qüvvələri günü;
8 Noyabr – Zəfər Günü;
9 Noyabr – Azərbaycan Respublikasının Dövlət bayrağı günü;
31 Dekabr – Dünya azərbaycanlılarının həmrəyliyi günü.

2026-cı il Vergi Məcəlləsinə edilən dəyişikliklər

2026-cı ildən etibarən Azərbaycan Respublikasının Vergi Məcəlləsinə və sosial sığorta qanunvericiliyinə önəmli dəyişikliklər edilir. Bu dəyişikliklər dövlət büdcəsinin dayanıqlığının artırılması, kölgə iqtisadiyyatının azaldılması və vergi sisteminin daha şəffaf hala gətirilməsi məqsədi daşıyır.

Yeni qaydalar həm fiziki şəxslərə, həm də sahibkarlıq fəaliyyəti ilə məşğul olan vergi ödəyicilərinə birbaşa təsir göstərəcək. Aşağıda Azərbaycanda 2026-cı il vergi dəyişikliklərinin əsas məqamlarını geniş şəkildə izah edirik.

Aksiz vergiləri üzrə dəyişikliklər

2026-cı ildən Azərbaycan Respublikasında aksiz vergilərində artımlar nəzərdə tutulur.

Tütün məmulatları və elektron siqaretlər üzrə aksiz dərəcələri artırılır. Eyni zamanda alkoqollu içkilər və enerji içkiləri üzrə də aksiz vergisinin yüksəldilməsi planlaşdırılır. Bu dəyişikliklər büdcə gəlirlərinin artırılması və ictimai sağlamlığın qorunması məqsədi daşıyır.

Avtomobil və yanacaq vergiləri

Azərbaycanda avtomobil sahəsinə dair bir sıra yeni vergi mexanizmləri tətbiq ediləcək.

İdxal olunan və yaşı 7 ildən çox olan minik avtomobilləri üçün aksiz dərəcələri artırılır. Bu, köhnə avtomobillərin ölkəyə idxalını məhdudlaşdırmağa yönəlib.

Benzin, dizel yanacağı və maye qaz üzrə yol vergisi 3,5 dəfə artırılaraq hər litr üçün 0,07 manat səviyyəsinə qaldırılır.

Hibrid və elektromobillərin idxalı və satışı zamanı tətbiq olunan ƏDV güzəştinin müddəti başa çatır. Bununla yanaşı, Azərbaycan Respublikasında yığılan elektrikli avtobuslar ƏDV-dən azad ediləcək.

Mobil telefonlar və sabit kommunal ödənişlər

Azərbaycana şəxsi istifadə məqsədilə gətirilən 1 ədəddən artıq mobil telefon üçün qeydiyyat zamanı 100 manat rüsum tutulacaq.

Elektrik enerjisi və təbii qaz üzrə isə hər abonent üçün aylıq 1 manat sabit tarif tətbiq ediləcək.

Gəlir vergisi və kirayə gəlirləri

2026-cı ildən qeyri-neft-qaz özəl sektorda çalışan və aylıq gəliri 2500 manata qədər olan şəxslər üçün gəlir vergisi dərəcəsi 3 faiz müəyyən edilir. Bu dərəcə sonrakı illərdə mərhələli şəkildə artırılacaq.

Azərbaycan Respublikasında evlərini kirayə verən fiziki şəxslər üçün gəlir vergisi dərəcəsi 14 faizdən 10 faizə endirilir. Bu dəyişiklik kirayə bazarında şəffaflığın artırılmasına xidmət edir.

Sosial sığorta və icbari tibbi sığorta dəyişiklikləri

Qeyri-formal işləyən şəxslər icbari tibbi sığorta haqqını özləri ödəyəcək. Bu məbləğ ayda 16 manat təşkil edəcək.

Fərdi sahibkarların, vəkillərin, mediatorların və torpaq mülkiyyətçilərinin ödədiyi sosial sığorta haqları artırılır. Fərdi iş sahibləri (dərzi, aparıcı, musiqiçi və başqa sərbəst peşə sahibləri) üçün sosial sığorta haqqı minimum aylıq əməkhaqqının 8 faizi səviyyəsində müəyyən edilir.

Xidmət sahələri və biznes üçün yeniliklər

Bərbərxana, gözəllik salonları və kosmetoloji mərkəzlər tərəfindən göstərilən xidmətlər üzrə “ƏDV geri al” mexanizmi yenidən tətbiq edilir.

Media subyektləri üçün mövcud vergi güzəştləri qüvvədə saxlanılır. Bankların iflas proseduru zamanı aktivlərin təqdim edilməsi əməliyyatları ƏDV-dən azad edilir.

Pensiya yaşı və sosial göstəricilər

2026-cı ildən etibarən Azərbaycan Respublikasında kişi və qadınların pensiya yaşı bərabərləşdirilərək 65 yaş müəyyən edilir.

Yaşayış minimumu və ehtiyac meyarı 300 manat səviyyəsində təsbit olunur.

Vergi Məcəlləsinə edilən dəyişikliklərin nəticələri

2026-cı il Vergi Məcəlləsinə edilən dəyişikliklər Azərbaycanda vergi sisteminin daha dayanıqlı və nəzarətli qurulmasına xidmət edir. Bir sıra sahələrdə vergi və sosial sığorta yükü artsa da, kirayə, xidmət və əmək bazarında müəyyən yumşaldıcı addımlar balansın qorunmasına yönəlib.

Sahibkarlar və fiziki şəxslər üçün bu dəyişiklikləri öncədən öyrənmək və maliyyə planlamasını buna uyğunlaşdırmaq vacibdir. Vergi qanunvericiliyindəki dəyişikliklərin düzgün tətbiqi üçün VM Consulting tərəfindən vergi və mühasibatlıq üzrə peşəkar məsləhət xidmətləri təqdim olunur. Məqsəd — cərimə risklərini azaltmaq və maliyyə dayanıqlığını qorumaqdır.

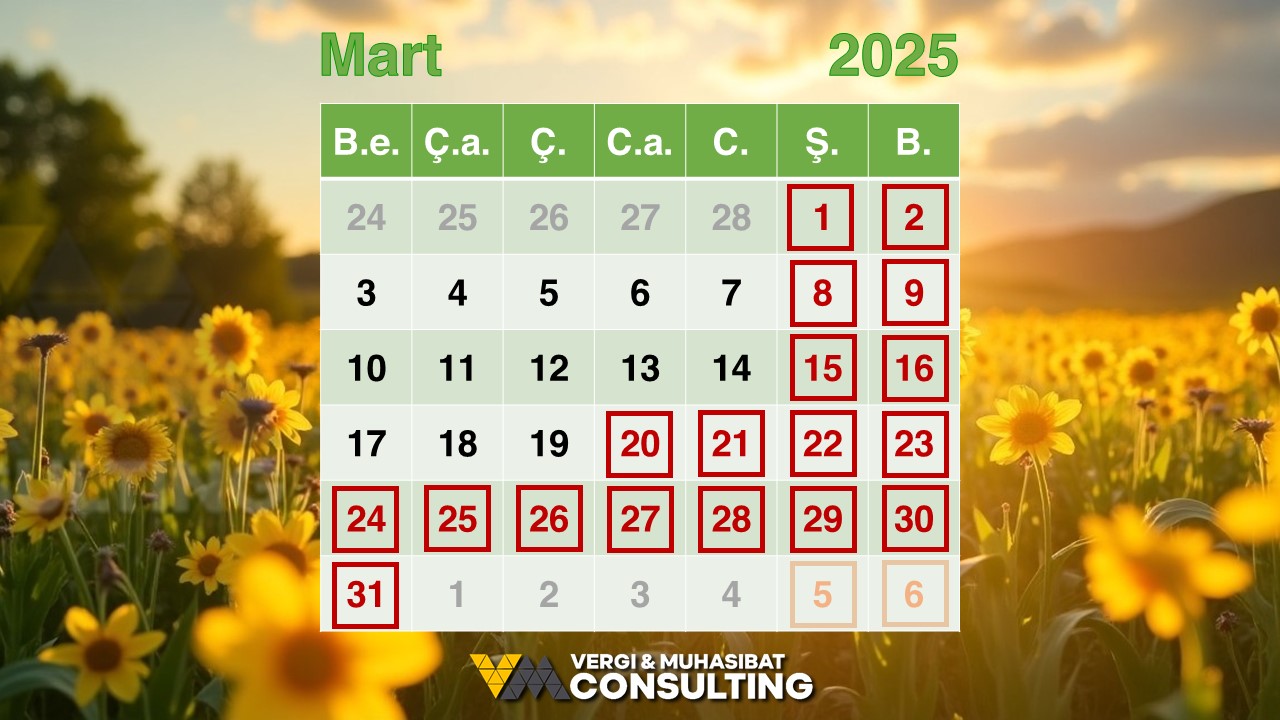
Mart ayında ardıcıl 12 gün istirahət olacaq
2025-ci il mart ayında iş və istirahət günləri bilindi

Azərbaycanda 2025-ci ilin mart ayında iş və istirahət günlərinin yerləri dəyişdirilib.

VM Consulting MMC bildirir ki, Baş nazir Əli Əsədov bununla bağlı qərar imzalayıb. Qərara uyğun olaraq, iş və istirahət günlərinin ardıcıllığını təmin etmək məqsədilə 2025-ci il 27 və 28 mart iş günləri ilə müvafiq olaraq 10 mart və 1 aprel istirahət günlərinin yerləri dəyişdirilir.

Onu da bildirək ki, 2025-ci il üçün iş vaxtı normasına uyğun olaraq, 8 Mart – Qadınlar Günü; 20, 21, 22, 23, 24 mart – Novruz bayramı və 30, 31 mart – Ramazan bayramı iş günləri deyil.

Martın 8-i və 23-ü şənbə, 24-ü və 30-u isə bazar gününə (qeyri-iş günlərinə) düşdüyündən uyğun olaraq, martın 10-u, 25-i, 26-sı və aprelin 1-i qeyri-iş günü sayılacaqdı. Ancaq yeni qərarla martın 10-u və aprelin 1-i iş günü, martın 25-i və 26-sı qeyri-iş günü hesab ediləcək. Beləliklə, ölkədə martın 20-dən aprelin 1-dək – yəni 12 gün ardıcıl qeyri-iş günü olacaq.