Vergi məcəlləsinə edilmiş dəyişikliklər suallar və cavablarda
“Azərbaycan Respublikasının Vergi Məcəlləsində dəyişikliklər edilməsi haqqında” Azərbaycan Respublikasının Qanunu (29 noyabr 2019-cu il)
Vergi, Mühasibat, Kadr Uçotu və Konsaltinq Xidmətləri
Vergi, Mühasibat, Kadr Uçotu və Konsaltinq Xidmətləri

“Azərbaycan Respublikasının Vergi Məcəlləsində dəyişikliklər edilməsi haqqında” Azərbaycan Respublikasının Qanunu (29 noyabr 2019-cu il)
“Azərbaycan Respublikasının Vergi Məcəlləsində dəyişikliklər edilməsi haqqında” Azərbaycan Respublikasının 29 noyabr 2019-cu il tarixli 1074-VQD nömrəli Qanunu ilə təsdiq edilmişdir.
Vergi məcəlləsinə edilmiş dəyişikliklər suallar və cavablarda
Hörmətli vergi ödəyiciləri!
Nəzərinizə çatdırırıq ki, hər bir şəhər və rayon üzrə vergi və digər daxilolmalar (o cümlədən maliyyə sanksiyaları, faizlər) büdcəyə yalnız aşağıdakı müvafiq hesablar vasitəsilə köçürülür:
Vergi və digər büdcə ödənişləri köçürülən dövlət xəzinədarlıq orqanlarındakı hesablar
Dövlət Xəzinədarlığı orqanlarında işsizlikdən sığorta ayırmaları köçürüləcək hesablar yeni
Dövlət Xəzinədarlığı orqanlarında məcburi dövlət sosial sığorta ayırmaları köçürüləcək hesablar yeni
Vahid ƏDV Depozit Hesabının rekvizitləri:
Ad: Dövlət Xəzinədarlıq Agentliyi (ƏDV)
Kod: 210027
VÖEN: 1401555071
Müxbir hesab: AZ07NABZ01360100000000004944
SWIFT BİK: CTREAZ24
Hesab N– AZ48CTRE00000000000000014001
Ödəniş tapşırığının nümunəsi, Dövlət təşkilatının ödəniş tapşırığının nümunəsi
“Sahibkarlıq fəaliyyəti haqqında” Azərbaycan Respublikasının Qanununda dəyişiklik edilməsi barədə” Azərbaycan Respublikasının 2017-ci il 29 dekabr tarixli 963-VQD nömrəli Qanununun tətbiqi haqqında” Azərbaycan Respublikası Prezidentinin 2018-ci il 5 fevral tarixli 1816 nömrəli Fərmanının 1.2-ci bəndinin icrasını təmin etmək məqsədi ilə Azərbaycan Respublikasının Nazirlər Kabineti qərara alır:
Azərbaycan Respublikasının Baş naziri Novruz MƏMMƏDOV
Bakı şəhəri, 21 dekabr 2018-ci il
№ 556
| Azərbaycan Respublikası Nazirlər Kabinetinin 2018-ci il 21 dekabr tarixli 556 nömrəli Qərarı ilətəsdiq edilmişdir. |
| Sahibkarlıq subyektlərinin ölçüsünə görə kateqoriyaları | İşçilərinin orta siyahı sayı (nəfər) | İllik gəliri (ig) (min manat) |
| Mikro sahibkar | 1 – 10 | ig ≤ 200 |
| Kiçik sahibkar | 11 – 50 | 200 < ig ≤ 3 000 |
| Orta sahibkar | 51 – 250 | 3 000 < ig ≤ 30 000 |
| İri sahibkar | 251 və ondan yuxarı | 30 000 < ig |

Azərbaycan Respublikası Nazirlər Kabinetinin 2012-ci il 4 oktyabr tarixli 219 nömrəli qərarı ilə təsdiq edilmiş “POS-terminallar quraşdırılacaq obyektlərin müəyyənləşdirilməsi meyarları”na əsasən, ölkə ərazisində POS-terminalların quraşdırılması məcburi olan obyektlərin siyahısı müəyyən edilmişdir:
Vergi Məcəlləsində edilmiş dəyişikliyə əsasən, 1 yanvar 2020-ci il tarixdən POS-terminalların quraşdırılması məcburi olan obyektlərdə POS-terminalların quraşdırılmaması və POS-terminal quraşdırılmış obyektlərdə nağdsız ödənişlərin qəbulundan imtina edilməsinə görə, vergi ödəyicisinə təqvim ili ərzində belə hallara birinci dəfə yol verildikdə 1.000 manat məbləğində, təqvim ili ərzində belə hallara ikinci dəfə yol verildikdə 3.000 manat məbləğində, təqvim ili ərzində belə hallara üç və daha çox dəfə yol verildikdə isə 6.000 manat məbləğində maliyyə sanksiyası tətbiq ediləcək.
Sahibkar olaraq gün ərzində çoxlu əməliyyatlar yerinə yetirirsiniz. Lakin hər şeyə vaxtınız çatmır. Yorucu sənəd işinə və qarışıq hesabatlara sərf edəcəyiniz vaxtı biznesinizin inkişafına ayıra bilərdiniz. “Vergi & Mühasibat Consulting” MMC (VM Consulting) ilə əməkdaşlıq edərək bütün vaxtınızı biznesinizə ayıracaqsınız.
Təklif etdiyimiz xidmətlər:
7 illik fəaliyyətimiz nəticəsində şirkətlərə yüksək səviyyəli xidmətlər göstərərək onların etibarını qazanmışıq.
Azərbaycan Respublikasının Vergi Məcəlləsini aşağıdakı keçiddən öz kompyuterinizə yükləyə bilərsiniz:
www.vmconsulting.az/docs/azerbaycan-respublikasinin-vergi-mecellesi.doc
Azərbaycan Respublikası Əmək Məcəlləsini aşağıdakı keçiddən öz kompyuterinizə yükləyə bilərsiniz:
www.vmconsulting.az/docs/azerbaycan-respublikasinin-emek-mecellesi.doc
Azərbaycan Respublikasının İnzibati Xətalar Məcəlləsini aşağıdakı keçiddən öz kompyuterinizə yükləyə bilərsiniz:
www.vmconsulting.az/docs/azerbaycan-respublikasinin-inzibati-xetalar-mecellesi.doc
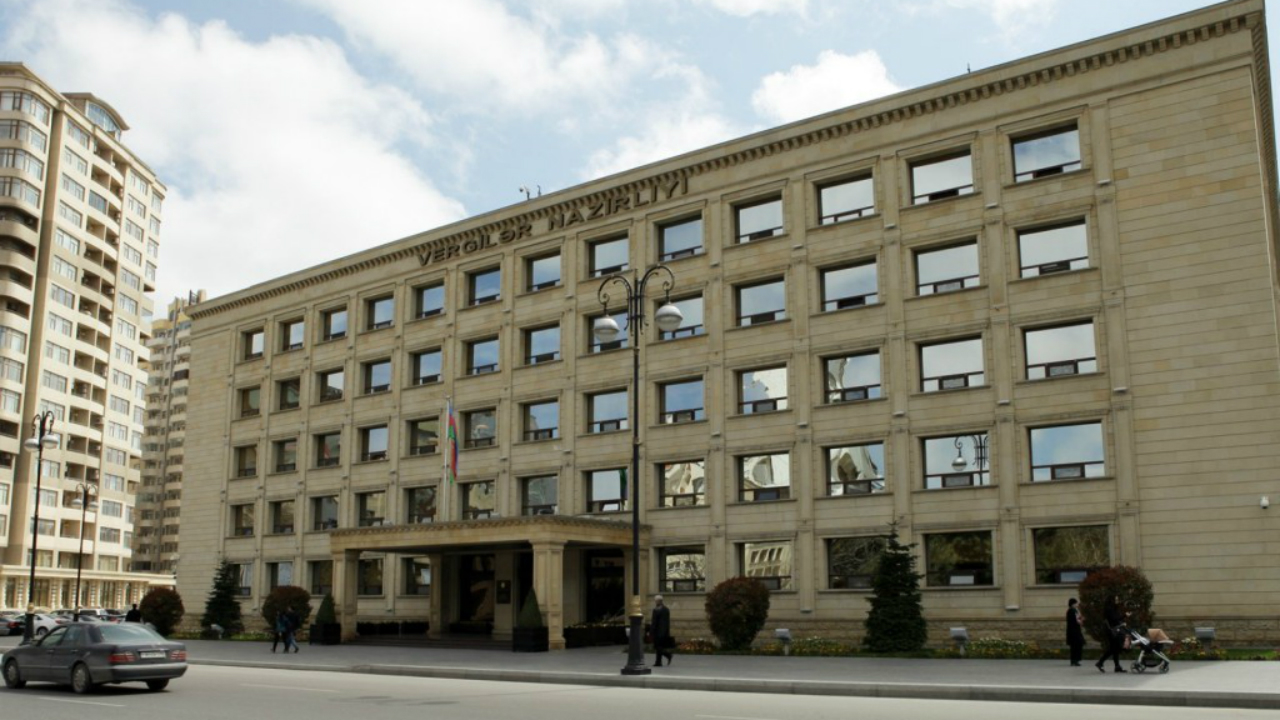
Vergilər Nazirliyi əmək münasibətlərinin şəffaflaşdırılması sahəsində vergi nəzarətinin gücləndirilməsi ilə bağlı konsepsiyanı təsdiq edib. Sənəd vergi ödəyicilərində muzdlu işlə əlaqədar ödənilən gəlir vergisi, məcburi dövlət sosial sığorta, işsizlikdən sığorta üzrə uyğunsuzluqların araşdırılmasını və uyğun tədbirlərin görülməsini müəyyən edir.
Nazirliyin məlumatına görə, Vergi Məcəlləsinə edilmiş dəyişikliklərə əsasən, qeyri-neft sektorunda və qeyri-dövlət sektorunda çalışan şəxslərin muzdlu işlə əlaqədar olaraq səkkiz min manatadək əldə etdikləri gəlirlərin yeddi il müddətində vergidən azad edilməsi və minimum əməkhaqqının ölkə üzrə 250 manata qaldırılması əmək münasibətlərinin şəffaflaşdırılması istiqamətində aparılan siyasətin bir parçasıdır.
Lakin iqtisadiyyatın ayrı-ayrı sektorlarında çalışan bir sıra vergi ödəyicilərinin təqdim etdikləri vergi bəyannamələrində, sosial sığorta və işsizlikdən sığorta hesabatlarında əks etdirdikləri əməkhaqqı məbləğləri təsərrüfat subyektinin real potensialı, eləcə də həmin sektor üzrə çalışan və əməkhaqqının düzgün müəyyən edilməsinə üstünlük verən vergi ödəyicilərinin əməkhaqqı məbləği göstəriciləri ilə uzlaşmır və hətta onlardan bəzən bir neçə dəfə aşağı olur.
Hətta işçilərinin sayı, əmlakı və dövriyyəsinin ölçüsü daha çox olan müəssisələrdə də bir sıra hallarda direktor, baş mühasib, menecer kimi vəzifələr üçün müəyyənləşdirilən əməkhaqqı sıravi işçilər üçün müəyyən edilən məbləğlərlə eynilik təşkil edir.
Bundan başqa, bir sıra sahibkarlar işin mahiyyətinin muzdlu iş hesab olunması üçün önəmli əsaslar olduğu halda, işə qoşduqları şəxslərlə xidmət müqavilələri bağlayırlar. Eyni zamanda, əksər vergi ödəyiciləri işçilərlə bağlanan müqavilələrə görə, ödənilən əməkhaqqı məbləğləri ölkə üzrə müəyyən edilən minimum əməkhaqqı məbləği səviyyəsində göstərilir ki, bu da vətəndaşların sosial və əmək hüquqlarının pozulması ilə sonuclanır.
Vergi ödəyicilərinin muzdla işləyən işçilərinə əməkhaqqını uçotdankənar verməsi və əmək münasibətlərinin qanunvericilikdə nəzərdə tutulan qaydada rəsmiləşdirilməməsi həmin şəxslərin gələcək sosial təminatını təhlükə altında qoymaqla sosial sığorta ödənişlərinin azalmasına da gətirib çıxarır.
Bu cür hallar əmək münasibətlərində vergi nəzarətinin daha da gücləndirilməsinə ehtiyac yaradır. Təsdiq edilmiş yeni konsepsiyanın da başlıca məqsədi belə riskli vergi ödəyicilərini müəyyən edərək onlarla bağlı tədbirlər görülməsidir.
Risk qrupunda olan vergi ödəyicilərini müəyyən etmək üçün Vergilər Nazirliyinin informasiya sistemləri ilə yanaşı, Əmək və Əhalinin Sosial Müdafiəsi Nazirliyinin “Əmək müqaviləsi bildirişi” altsistemindən və başqa qaynaqlardakı məlumatlardan da yararlanması düşünülüb.
Vergi orqanı əmək münasibətləri sahəsində vergi ödəyiciləri üzrə işçi sayı, əməkhaqqı fondu, o sıradan bir işçiyə düşən orta aylıq əməkhaqqı məbləği, bəyannamə, hesabat göstəriciləri və “Əmək müqaviləsi bildirişi” altsistemindəki məlumatlar əsasında araşdırma apararaq riskləri müəyyən edəcək.
Araşdırmalar aparılarkən nəzərə alınmalıdır ki, Əmək Məcəlləsinin 155-ci maddəsinin 1-ci hissəsində göstərilib ki, ixtisaslı əməyə və xidmətə görə işçiyə aylıq əməkhaqqının ən aşağı səviyyəsini müəyyən edən məbləğ verilə bilməz.
Konsepsiyaya görə, yerli vergi orqanları həmin risk meyarları üzrə vergi ödəyicilərinin siyahısını yaradacaq. Bu zaman vergi ödəyicisinə ilkin olaraq “Əmək münasibətləri üzrə yayınma riskləri ilə bağlı” bildiriş göndəriləcək.
Real işçi sayının və əməkhaqqı məbləğinin dürüstləşdirilməsi üçün vergi ödəyicisi vergi orqanına çağırılacaq və görüş zamanı vergilərin, o cümlədən, işçi sayının və onlara ödənilən əməkhaqqı məbləğlərinin real potensiala uyğun əks etdirilməsi təklif olunacaq.
Zəruri hallarda isə vergi ödəyicisinin razılığı ilə “Əməkhaqqı ilə bağlı könüllü öhdəlik” qəbul ediləcək. Vergi ödəyicisi ona təqdim edilən dəlil və sübutlarla razılaşdıqda uyğun dövr üzrə dəqiqləşdirilmiş bəyannamənin verilməsi təmin ediləcək. Əks halda, əlavə vergi nəzarəti tədbirlərinin görülməsi üçün aidiyyəti struktura təkliflər veriləcək.
Qaynaq: YALAN.info